各二级单位:
根据《财政部税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部税务总局公告2026年第28号),对研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务等七类应税服务实施支付方代扣代缴增值税,该办法自2026年11月1日起施行。为落实相关政策要求,学校近期对收入申报系统进行了升级改造,即日起恢复各类收入申报,现将有关事项通知如下:
一、政策核心内容
1.扣缴规则:属于上述七类服务的劳务费,除按原规定代扣个人所得税外,同步代扣增值税及附加税费;增值税现行征收率1%,附加税费以实际扣缴增值税为计税基数,重庆地区城建税、教育费附加、地方教育附加可按规定享受减半优惠。不属于七类服务的业务(如稿酬、著作权转让等),不适用本公告代扣增值税,维持原有报销模式。
2.按次起征点:同一自然人单次(日)不含税销售额≥1000元,按规定扣缴增值税;单次(日)不含税销售额<1000元,免征增值税,但学校仍需完成扣缴申报。同一自然人当月多次发放劳务,按次单独判断起征点。
3.开票衔接:我校已代扣增值税的业务,自然人后续代开发票不再重复缴纳增值税;如业务发生前自然人已自行完税开票,学校不再重复代扣增值税。
二、系统填报要求
因政策变化,我校收入申报系统已升级,新增劳务类型选择功能。各位教职工在发起劳务费申报时,必须对照业务实质准确选择对应的劳务类型,系统将根据所选类型自动判断是否触发增值税代扣逻辑。劳务类型选择错误,将引发漏扣、多扣税费的税务风险,请务必据实填报。
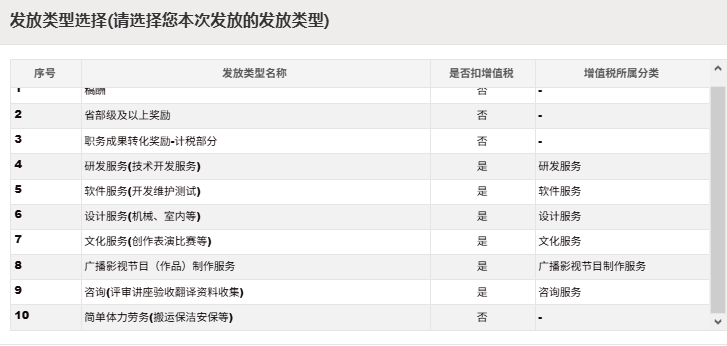
三、重要功能提示
目前申报系统暂未上线按实发金额倒推应发金额功能,如需要按税后到手金额测算税前含税金额,请各位教职工提前自行核算。
财务处
2026年11月9日